年金だけで暮らせるだろうか。貯蓄はいつまで持つのか——。そんな心配は、誰にとってもごく身近なものです。
近年、「老後破綻」という言葉を耳にすることが増えましたが、これは特別な誰かの話ではありません。収入の減少や医療・介護費の増加など、“小さなズレの積み重ね”によって、多くの人が知らないうちに家計の赤字へ近づいてしまうとされています。
この記事では、老後の家計で今何が起きているのかをやさしく整理し、家計リスクを小さくするために早めに見直したいポイントを紹介します。
1. 老後破綻とは?|データでわかる基礎知識
老後破綻は、収入減や支出増が重なることで誰にでも起こりうる家計リスクです。
高齢者の生活は、年金・貯蓄・住まい・医療介護など、さまざまな要素が複雑に影響しあっています。「老後破綻(老後破産)」という言葉は、一見、特別な出来事のように聞こえます。しかし近年は、必ずしも“遠いどこかの話”ではなく、誰にでも起こりうる身近なリスクとして注目されるようになりました。
この記事では、まず「老後破綻」とは何かを確認し、そのうえで年代別データから現状を見ていきます。
1-1. 老後破綻(老後破産)とは?定義と背景
老後破綻とは、生活費や医療・介護の費用を、年金や貯蓄だけではまかなえず、生活が成り立たなくなる状態を指します。
法律上の破産(自己破産)だけでなく、次のような“家計の破綻予備軍”も広く含まれます。
- 生活費が足りず、貯蓄の取り崩しが加速している
- 医療費・介護費が払えず、必要なサービスを控えてしまう
- 子どもや家族への援助が続き、家計が細り続ける
- 支払いに遅れが出る・借入が増える
つまり老後破綻は、「大きな事件が起きたとき」ではなく、毎月の生活の中で静かに進行していくものです。
高齢期は収入を増やしにくい一方で、住まいの維持費や医療・介護の出費は減らしにくいものです。貯蓄があっても、想定より早く減ることがあります。
1-2. データで見る現状|60〜70代の破産割合
老後破産が“珍しい出来事”ではないことは、年代別の破産データからも確認できます。
日本弁護士連合会の「2023年破産事件及び個人再生事件記録調査」によれば、調査対象となった破産者のうち、60歳以上は約3割を占めています。内訳は、60歳代が16.71%、70歳代以上が11.84%です。さらに、70代以上の割合は調査開始以来で最も高い水準とされています。
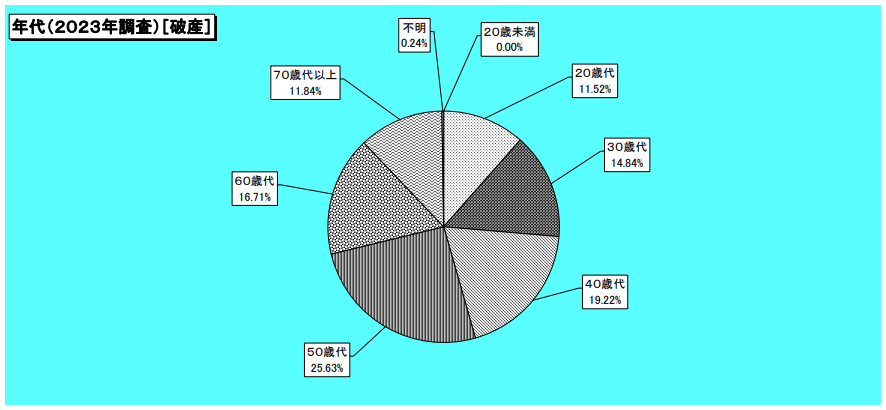
この調査からは、高齢期に破産に至る人も一定の割合を占めていることが分かります。
参考:日本弁護士連合会「2023年破産事件及び個人再生事件記録調査」
2. 老後資金が不足する理由|家計の収支と貯蓄データから読み解く
老後資金は、平均額だけでなく「毎月の収支」と「貯蓄の中央値」まで見て考えることが大切です。
老後の生活が「なんとなく不安」と感じられる背景には、家計と貯蓄の構造そのものに、いくつかの“見えにくい落とし穴”があるためです。
ここでは、①毎月の収支(家計)、②60〜70代の貯蓄額の実態、③貯蓄の二極化を、公的データをもとに整理します。
参考:総務省統計局「家計調査年報(家計収支編)2024年(令和6年)」
参考:金融経済教育推進機構(J-FLEC)「家計の金融行動に関する世論調査 2024年」
2-1. 65歳以上の家計|生活費と年金収入の“差”
65歳以上の世帯では、「毎月の生活費」と「年金収入」の差が家計の不安につながりやすいと言われています。
総務省統計局の家計調査(家計収支編)でも、65歳以上の無職世帯では、生活費が実収入を上回る状態が続きやすいことが確認できます。以下は、年代別の平均的な生活費と実収入の差です。
| 年齢区分 | 生活費 | 実収入 | 差額(生活費−実収入) |
|---|---|---|---|
| 65〜69歳 | 35万2,686円 | 30万7,741円 | 4万4,945円 |
| 70〜74歳 | 30万3,839円 | 27万5,420円 | 2万8,419円 |
| 75歳以上 | 27万3,398円 | 25万2,506円 | 2万0,892円 |
いずれの年代も、生活費が1〜5万円ほど上回る傾向が見られ、「収入だけでは足りない月が出やすい」状況です。
この差額は、当然ながら貯蓄の取り崩しで補うことになります。貯蓄の少ない世帯ほど、毎月の不足額が老後の負担として大きくなりやすいという構造が浮かび上がります。
2-2. 60〜70代の貯蓄データ|“平均2,000万円”の落とし穴
J-FLEC「家計の金融行動に関する世論調査 2024年」では、二人以上世帯を対象に、60代・70代の貯蓄額(金融資産保有額)が平均値と中央値で示されています。
| 年代(対象:二人以上世帯) | 貯蓄額(金融資産保有額)平均 | 貯蓄額(金融資産保有額)中央値 |
|---|---|---|
| 60歳代 | 2,033万円 | 650万円 |
| 70歳代 | 1,923万円 | 800万円 |
平均だけを見ると、「60〜70代は2,000万円程度の蓄えがある」と感じるかもしれません。しかし、実態に近い中央値を見ると、状況は大きく異なります。
60歳代の中央値は650万円、70歳代でも800万円です。一部の高資産世帯が平均値を押し上げているため、平均値=一般的な姿とは言えません。
さらに、先ほどの家計データを踏まえると、仮に月3万円の不足が続いた場合、次の金額が必要になります。
・年間:約36万円
・20年間:約720万円
中央値650万円という水準では、生活状況によっては長期的に不足する可能性も考えられます。
「平均2,000万円」という数字だけで老後の安心を判断するのは早計です。 大切なのは、自身の家計状況と照らし合わせて現実的に考えることだと言えるでしょう。
2-3. 貯蓄の二極化|金融資産を保有していない世帯と高資産層のギャップ
60〜70代の貯蓄には、ほとんど貯蓄がない世帯と3,000万円以上の資産を持つ世帯が並ぶ“二極化”が見られます。
J-FLEC調査では、60代・二人以上世帯のうち、金融資産を保有していない世帯が20.5%、3,000万円以上も20.0%と、両極がほぼ同じ割合です。単身世帯でも、金融資産非保有は27.7%と高めです。
こうした二極化は、働き方や収入、住宅費・教育費などの負担の差が積み重なって生まれたものです。そのため、平均貯蓄額だけでは「実際にどれくらい老後に備えられているか」が分かりづらく、多くの世帯が老後資金の不安を抱えやすくなっています。
※この調査でいう金融資産には、日常の支払いに備えた預貯金や現金などは含まれません。「金融資産非保有」は、手元のお金がまったくないことを意味するものではありません。
▼あわせて読みたい記事はこちら
老後の家計リスクを小さくするには、貯蓄額だけでなく、毎月の生活費・医療費・住まい・介護費など、どの支出がどれくらい必要になりやすいかを把握しておくことが大切です。老後にかかる費用の全体像を知りたい方は、こちらの記事も参考にしてください。
老後に必要な費用はいくら?生活費・医療費・住まい・準備のポイントを徹底解説
3. 老後破綻の原因|家計が崩れていく6つのプロセス
老後破綻は突然起きるのではなく、小さな赤字や見直しの遅れが積み重なって進行します。
老後破綻は、ある日突然起きるものではありません。多くの場合、「小さなズレ」や「気づかない赤字」が何年も積み重なることで、家計がゆっくり崩れていくという特徴があります。
この章では、家計が崩れていく6つのプロセスを順番に整理します。
3-1. 家計管理の不足|赤字に気づけない
老後は、収入が年金中心になるため、足りない分を貯蓄で補う場面が増えます。その結果、赤字が表面化しにくく、「実は毎月マイナス」でも気づかないケースが少なくありません。
支出の内訳が分からないままだと、どこを減らせばよいのか判断できず、対策が後回しになりがちです。よくある状態は、次のとおりです。
- 毎月いくら使っているか、すぐに答えられない
- 固定費と変動費の区分がなく、優先順位が決められない
- 赤字の原因が分からず、“なんとなく使っている”状態が続く
さらに、退職金やまとまった貯蓄があると、リフォーム・車の購入・住宅ローンの繰上返済・旅行などの大きな出費を勢いで決めてしまうケースも見られます。
これらが退職直後に重なると、その後の家計が急に苦しくなり、早い段階から貯蓄が減り続けてしまうため注意が必要です。
3-2. 生活レベルを下げられない|赤字が慢性化する
収入が年金中心になったあとも、現役時代と同じ感覚でお金を使い続けると、毎月の赤字が発生しやすくなります。赤字が続くと、貯蓄の取り崩しが前提の家計になり、修繕費や医療費などの“想定外の支出”に耐えにくい状態になります。
大事なのは、「ぜいたくをしているかどうか」ではありません。問題は、収入が変わったのに、使い方だけが現役時代のままになっている点です。
外食・交際費・車の維持費・趣味の支出など、長年続けてきた習慣ほど“生活の前提”になり、見直しが遅れやすくなります。結果として、赤字が慢性化し、老後の家計をじわじわ圧迫することにつながります。
3-3. 住まいの負担増|ローン・家賃・修繕・固定資産税
家賃やローン、管理費・修繕費、固定資産税などの住まいコストは、下げにくい固定費です。
とくに退職後もローンが残っている場合、生活費と返済を同時にまかなうことになり、家計に大きな負担がかかります。金利が上がると返済額が増えるリスクもあります。
また、マンションの管理費や修繕積立金、戸建ての修繕費は年々上がることも多く、一度決まると見直しにくい費用です。こうした住居費が長期間にわたって家計を押し続けることが、老後の家計を苦しくする原因のひとつです。
▼あわせて読みたい記事はこちら
老後の住まいは、持ち家なら修繕費や固定資産税、賃貸なら家賃や更新料など、暮らし方によって負担の出方が変わります。住居費を無理なく続けられる形に整えたい方は、賃貸と持ち家の判断軸もあわせて確認しておくと安心です。
老後は賃貸か持ち家か?後悔しない住まい選びの判断軸をわかりやすく解説
3-4. 医療・介護費の増加|負担が“毎月化”しやすい
医療・介護に関する支出は、高齢になるほど増えやすく、いったん増えると毎月の継続負担になりやすい点が特徴です。
特に入院や通院が続く時期、介護サービスの利用が始まる時期、施設利用を検討する時期といった局面では、支出が一時的ではなく“生活費の一部”として定着しやすくなります。
この種の支出は削減が難しいため、住居費など他の固定費と重なると、家計の余力が一気に小さくなることがあります。
▼あわせて読みたい記事はこちら
医療や介護の支出が増え始めたときは、すぐに施設入居だけを考えるのではなく、家事代行・配食・見守り・訪問介護などを組み合わせて、今の暮らしを支える方法もあります。高齢者向けの生活支援サービスを比較したい方はこちらの記事も参考にしてください。
【高齢者 生活支援サービス】完全ガイド|家事代行・配食・訪問介護・保険外サービスを比較
3-5. 収入減のタイミング|死別・離婚・働けない時期
老後の生活は年金が中心ですが、再雇用の不調・配偶者との死別・熟年離婚など、予定していた収入が変わる場面が突然訪れることがあります。
遺族年金や年金分割があっても、現役時代の感覚で想像していたほど補えない場合も少なくありません。収入が変わった時期に、住まいの費用や生活の固定費が重いほど、家計への影響は大きくなります。
見直しが遅れると、赤字が一気に進む原因になります。
3-6. 家族への援助が重荷に|“毎月出費化”のリスク
子どもや孫への支援はたいてい善意で始まりますが、回数や期間が延びると、毎月の決まった出費のようになりがちです。
とくに、教育費の支援が定年後も続くと、年金中心の収入の中で負担が重なります。また、支援の目的(生活費・教育費・住まいなど)や、月・年単位の上限をあいまいにしたまま続けると、貯蓄の取り崩しが想定以上のペースで進み、計画が崩れやすくなります。
4. 老後破綻の兆候チェック|早めに見直したい家計のサイン
老後破綻の兆候は、数字を見ない・固定費を放置する・ルールを決めないといった日常の習慣に表れます。
老後破綻はある日突然起きるものではなく、「小さな習慣」や「気づきにくい行動パターン」が積み重なることで、徐々に家計が崩れていきます。
ここでは、とくに注意したい8つの兆候を紹介します。どれか1つでも当てはまる場合は、今のうちに家計を見直すことで、将来のリスクに早めに気づきやすくなります。
4-1. 先のばし癖|数字を見るのを避けてしまう
家計簿をつける、自動引き落としの内容を確認するなど、“数字を見る作業”を後回しにしがちな状態です。次のような状態が続いていないか確認してみましょう。
□ 「あとで見よう」と思いながら数カ月たってしまう
□ 今月いくら使ったか、赤字か黒字か言えない
□ カードや電子マネーの「今月の合計」を見ていない
このような状況が続くと、赤字に気づくタイミングを逃し、気がついたときには穴が大きくなっていることがあります。
4-2. 固定費の放置|“なんとなく”継続している支出
携帯料金、保険料、サブスク、新聞代、車の維持費など、「見直せるのに、なんとなく放置している」固定費は、気づかないうちに家計を圧迫します。
次のような状態がないか確認してみましょう。
□ 固定費の総額(毎月いくら)を把握していない
□ 使っていないサブスクを解約していない
□ 住居・保険・通信を3年以上見直していない
“習慣”として続けてしまうため、減らしにくい費用の代表格です。
4-3. 貯蓄の取り崩しにルールがない
貯蓄は本来「老後の安心の土台」ですが、取り崩し方に基準がないと、知らない間に減り方が早くなります。
貯蓄の使い方について、次のような状態がないか確認してみましょう。
□ 必要な支出かどうかの線引きが曖昧
□ 年金・医療・介護のざっくり家計を出していない
□ 「ある分だけ使う」で、順番や上限を決めていない
□ “来月こそ調整しよう”が続いてしまう
取り崩しにルールがないと、将来の備えが弱くなり、突然の出費に耐えられなくなるリスクが高まります。
4-4. 退職金を“一気に”動かしがち
退職金を受け取った直後は、まとまったお金があることで、大きな支出を勢いで決めてしまいやすくなります。
退職金やまとまったお金を使うときは、次のような状態になっていないか確認してみましょう。
□ 退職直後に大きな買い物やリフォームをまとめて決めてしまう
□ 住宅ローンの繰上返済を“勢い”で実行する
□ その後の生活費まで見通した上で判断していない
これらは必要なものも多いですが、短期間に重なると、“退職直後に大きくお金が減る”状態になり、その後の家計にゆとりがなくなります。
4-5. やめられない固定費|もったいない気持ちで継続
高齢期に入ると、「使っていないけれど解約しにくい」支出が増えがちです。
次のような固定費が残っていないか確認してみましょう。
□ ほとんど行っていないジムや習い事を続けている
□ 見ていないケーブルテレビ・新聞の契約が残っている
□ 車に乗る頻度が減っても維持費を払い続けている
“もったいない”気持ちが邪魔をし、見直せずに続いてしまうと、家計の余力を奪っていきます。
4-6. 家族優先になりすぎる|援助に上限がない
子ども・孫への支援は気持ちとして自然なものです。しかし、支援のペースや金額があいまいなまま続くと、“毎月の出費”になりやすいのが落とし穴です。
家族への援助について、次のような状態になっていないか確認してみましょう。
□ “今だけ”のつもりの支援が、いつの間にか毎月になっている
□ 生活費・教育費・住宅費など、目的が曖昧なまま援助している
□ 自分の家計より家族の要望を優先し、断れない
上限を決めない援助は、老後の家計に大きな影響を与えます。
4-7. 情報が散乱|一覧化できていない
口座、カード、保険、年金、証券口座など、自分の資産の全体像が把握できていない状態は、老後破綻のリスクを高めます。
家計や資産の情報について、次のような状態がないか確認してみましょう。
□ どの口座にいくらあるか覚えていない
□ カードや保険が複数あり、内容が曖昧
□ 必要な書類がどこにあるか家族が知らない
□ 明細や通知を“とりあえず保管”して、見直していない
“見える化”できていないと、適切な判断が難しくなるだけでなく、家族がサポートしにくくなります。
4-8. 家計ルールがない|“わが家の約束”が決まっていない
老後の家計は、収入が大きく増えないため、「どう使うか」のルールがとても重要になります。
次のような“わが家の約束”が決まっているか確認してみましょう。
□ 「月にいくらまで使うか」が決まっていない
□ 貯蓄の取り崩しの基準がなく、必要かどうか迷ったまま使ってしまう
□ 家族への援助に上限がない
□ 大きな買い物の相談ルールがなく、夫婦で判断がバラバラ
こうした“わが家の約束”が決まっていないと、判断がその場しのぎになり、赤字が積み重なりやすくなります。
5. 老後の家計リスクを小さくするために今日からできること|5つの優先順位
老後の家計リスクを小さくするには、家計を見える化し、固定費・まとまったお金・家族援助のルールを整えることが大切です。
老後の家計は“小さな積み重ね”で安定します。難しい専門知識がなくても、優先順位が分かれば今日から整えられるものばかりです。
ここでは、誰にでもできる5つの行動を紹介します。
5-1. 家計の見える化(毎月10分ルール)
家計の安定で最も効果があるのは、「数字を見る習慣」です。とはいえ、細かい家計簿をつける必要はありません。
“毎月10分だけ見る”というルールで十分です。見るポイントは3つだけです。
- 今月の残高
- カード請求の合計
- 大きな支出の有無
これだけで、“なんとなく使っている状態”から抜け出し、赤字の早期発見につながります。
5-2. 固定費の“年1点検”(毎年の見直し月を決める)
固定費は一度下げると、効果がずっと続く大きな改善ポイントです。そこでおすすめなのが、「毎年この月に見直す」と決める年1点検です。
見直す項目は、次のとおりです。
- 携帯・ネット
- 保険
- サブスク
- 車の維持費
- 新聞・ケーブルテレビ
毎年1回だけでも、使っていない支出や見直せる固定費に気づきやすくなります。
5-3. 退職金・満期金の「小分け判断」戦略
退職金や保険の満期金など、まとまったお金は判断を慎重にする必要があります。勢いで決めてしまうと、その後の生活が苦しくなるためです。
ポイントはただひとつです。一気に動かさず、小分けに判断すること。
具体例は、次のとおりです。
- まずは“半年分だけ”を生活費にする
- 残りは「使う・貯める・運用」の3つに分ける
- 大きな支出は“1〜2か月寝かせてから”決める
まとまったお金ほど、ゆっくりと使い道を決めることが大切です。
5-4. 家族援助は「枠と目的」を先に決める
家族への支援は尊い行動ですが、上限がない援助は家計を圧迫しやすいため注意が必要です。
最初に、次の3つを決めておくと安心です。
- 何のための支援か(教育費/生活費/住まいなど)
- 月または年いくらまでか
- いつまで続けるのか
家族援助は、目的・上限・期間を先に決めておくことが大切です。
これらを決めておくと、“気づけば毎月の出費になっていた”という状況を防げます。家族間の誤解も減り、関係も安定します。
5-5. 収入を底上げする選択肢(働き方・制度活用・資産活用)
支出を整えても、赤字が続く原因の多くは、収入が年金だけに偏ることです。
大きく増やす必要はありません。月5,000〜1万円の上乗せでも、家計の不足を補う助けになる場合があります。
無理なくできる「収入の底上げ」には、次の3つがあります。
① 無理のない範囲で働く選択肢をつくる
「フルタイムで働く」必要はありません。短時間・週数日・地域の仕事など、体力に合わせた働き方で十分です。
- 安定した“少しの収入”があると、家計の不足を補う助けになる場合がある
- 年金の繰下げ(受取開始を遅らせる)の選択肢も取りやすくなる
内閣府のデータでも、65〜69歳の約5割、70〜74歳の約3.5割が就労しており、働き方の選択肢は広がっています。
“続けられるペース”を優先することがポイントです。
参考:内閣府「令和7年版高齢社会白書(全体版)(PDF版)」
② 公的制度を活かす
制度を確認しておくことで、家計の見通しを立てやすくなる場合があります。ただし、利用には条件や注意点があります。
仕組みが複雑に感じる場合は、家族や金融機関、ファイナンシャルプランナーなどの専門家に相談しながら、自分の家計に合うかを確認すると安心です。
③ 住まいを「資産」として見直す
家は支出(維持費)である一方、条件によっては資産として活用を検討できる場合もあります。
- リースバック
家を売却したあと、賃貸契約を結んで住み続ける仕組みです。ただし、売却後は家賃が発生し、契約条件や退去条件、買戻しの可否などを確認する必要があります。 - リバースモーゲージ
自宅を担保に資金を借り入れる仕組みです。ただし、対象となる不動産や年齢、金利、担保評価、契約終了時の返済方法、相続への影響を確認する必要があります。
いずれも家計への影響が大きい判断になるため、家族だけで決めず、金融機関、不動産会社、税理士、弁護士、ファイナンシャルプランナーなど、必要に応じて専門家に相談しながら慎重に検討することが大切です。
▼あわせて読みたい記事はこちら
老後の家計や暮らしに不安があるときは、家族だけで抱え込まず、地域の相談先につながることも大切です。介護認定前の不安や、一人暮らしの変化、使える支援制度について相談したい場合は、地域包括支援センターの活用も検討できます。
地域包括支援センターに相談できること|親の暮らしが心配なときに知っておきたい相談先
6. “このままだと危ない”よくある老後破綻の2つの事例
老後破綻は、家族への援助や生活レベルの維持など、日常の延長で起こることがあります。
老後破綻と聞くと「特別な事情がある人の話」と思われがちですが、実際は誰にでも起こりうる“生活の延長線上”の出来事です。
ここでは、ソニー生命が紹介する「老後破産」予備軍の事例から、2つのケースを取り上げます。これらは、複数の家計相談事例を基に構成されたものです。
ケースA:子ども・孫への援助が続き、老後資金が4,000万円→1,000万円に
Aさん夫婦は、年金と自営業収入があり、当初は貯蓄4,000万円を維持できる見通しでした。しかし、子どもや孫への援助が続き、10数年で貯蓄が1,000万円まで減少しました。
何が起きていたか
- 長男:海外留学後の就職活動期間が長引き、生活費の全額を親が負担
- 長女:孫3人を連れて頻繁に帰省し、夕食代や外食費・子ども服まで親が支払い
- 家計簿上は「特別費」のつもりでも、実際はほぼ毎月発生する固定支出に
どうして家計が崩れたのか
- “今回だけ”のはずが、援助が生活習慣化する
- 子ども側も「親が負担してくれる前提」になりやすく、額が徐々に増える
- 親自身は収入があるため危機感を持ちにくく、減り方の速さに気づいたときには遅い
家計を見直すポイント
□ 援助の目的・上限・期間を最初に決めて、家族で共有する
□ お金より「やり方」の援助(買い物同行・手続きサポート)へ切り替える
□ 援助専用口座を作り、月額を管理する
□ 減額する時期を事前に伝え、2~3か月ごとに20%ずつ縮小する
善意の援助でも、枠を決めないと“固定費化”して家計を圧迫します。
ケースB:熟年離婚+退職金不足で毎月赤字が続くパターン
Eさん(男性)は定年前に熟年離婚を経験しました。財産分与で資産が半減し、さらに退職金も想定より少なく、住宅ローン返済後の手元資金はわずか500万円に。その後も現役の生活習慣(外食・交際費)が続き、赤字が固定化しました。
何が起きていたか
- 熟年離婚により、老後資金が大きく減少
- 想定より少ない退職金により、ローン完済後に残るお金が少なかった
- 外食中心の生活や交際費が“現役のまま”で継続した
どうして家計が崩れたのか
- 離婚直後〜定年前後は、人生で最も資金ショックが大きい時期
- 収入が減ったのに、住まいや固定費を変えない
- 手元資金が小さいと、毎月の赤字で取り崩しが一気に進む
家計を見直すポイント
□ 家計を「単身前提」で早めに作り直す
□ 住まい・通信・保険・サブスクなど、固定費をすぐ軽くする
□ 退職金はすぐ使わず、“小分け”で用途を決めて待機する
□ 外食は「回数 × 上限」を決めて家計をコントロールする
□ 短時間の収入を加え、取り崩しペースを下げる
収入減、生活レベルの維持、手元資金の少なさが重なると、赤字が止まらなくなります。
この2つのケースは事情こそ異なりますが、いずれも共通して、次のような“気づきにくい落とし穴”によって家計が崩れていきました。
- 一時的な支出が、いつの間にか毎月の支出に変わる
- 収入が減ったときに生活レベルを調整できない
- 貯蓄の減り方を自分で把握できていない
そして重要なのは、これらは特別なミスではなく、誰もが陥りやすい自然な流れだということです。
だからこそ、早い段階で小さな変化に気づき、生活を整え直すことが、老後の家計リスクを小さくするポイントになります。
7. 「ひとりで抱えない」ために、住まいと支援の受け方を見直す
老後の家計リスクを小さくするには、家計だけでなく、住まい方や支援の受け方を見直すことも選択肢になります。
ここまで見てきたように、老後破綻を招く要因は「お金が足りない」ことだけではありません。孤立・固定費の重さ・医療介護の急な出費・家族関係の距離感の問題など、暮らしのまわりにある“環境そのもの”が家計を不安定にする場面があります。
そのため、資産の大小に関わらず、「住まいをどう整えるか」を早めに考えておくことも大切です。たとえば、次のような目的で住まいを見直すケースがあります。
- 住居費や光熱費、食の手間を抑え、生活コストを読みやすくする
- 見守りや相談が自然にできる距離感を持つ
- 過度な援助や依頼ごとが起きにくい“適度な距離”を家族と保つ
こうした目的で、「シニア向けの共同生活」や「小規模コミュニティ型居住(コハウジング・シェア型住まい等)」が選択肢に入る場合もあります。
住まいは“資産”であると同時に、毎月の固定費と生活リズムを決める装置でもあります。住まい方を見直すことは、固定費や支援の受け方を整理するきっかけになります。
▼あわせて読みたい記事はこちら
老後の家計を考えるうえでは、固定費や見守り、介護が必要になった後の暮らし方も含めて、住まい方を早めに整理しておくと安心です。持ち家・賃貸・サ高住・有料老人ホーム・シェアハウスなど、老後の住まいの選択肢を整理したい方はこちらの記事も参考にしてください。
老後の住まいの選び方|自宅継続・住み替え・高齢者向け住宅の比較ガイド
8. まとめ|老後の不安は“少しずつ整える”ことで小さくできる
老後の不安は、家計や暮らしを少しずつ整えることで小さくしていけます。
老後の不安は、特別な事情から生まれるわけではありません。支出の積み重ねや収入の変化、生活の癖といった、誰にでも起こりうる小さなズレから大きくなることが多いものです。
だからこそ、まずは数字で現状をつかみ、やることの順番を決めることが大切です。家計や暮らしを少しずつ整えることで、老後の不安は時間をかけて小さくしていくことができます。
家計を毎月少し確認すること、固定費をひとつ見直すこと、援助の内容や金額を家族と話し合うこと、退職金を急いで使わないこと。どれも大きな負担ではなく、今日から始められることばかりです。
「この部分だけ見直してみよう」といった小さな行動を積み重ねることで、安心はゆっくりと形になっていきます。暮らしを守る力は、日々の小さな工夫の連続がつくってくれるものです。
できるところから一歩ずつ整えていけば、老後の不安はゆっくりと小さくしていけます。